Assurance habitation : garanties, prix, devis, souscription en ligne, sinistre et résiliation. Locataire ou propriétaire, maison ou appartement, le contrat couvre le logement, le mobilier, les dommages causés à un tiers et l'indemnisation après un incendie, un dégât des eaux ou un vol.
- Qui doit souscrire une assurance habitation ?
- Le locataire du logement, obligatoirement ; le propriétaire en copropriété, pour sa responsabilité civile ; le propriétaire occupant d'une maison, par prudence.
- Ce que couvre un contrat d'assurance habitation
- Garanties incendie, dégât des eaux, catastrophe naturelle, tempête, vol, bris de glace et responsabilité civile vie privée, selon la formule de l'assureur.
- Déclarer un sinistre habitation
- 5 jours ouvrés après le sinistre, 2 jours ouvrés pour un vol, 30 jours après l'arrêté pour une catastrophe naturelle ; l'assuré garde ses factures pour l'indemnisation.
À quoi sert une assurance habitation et qui doit la souscrire ?
Une assurance habitation est un contrat qui indemnise les dommages subis par un logement et par les biens qu'il contient, et qui prend en charge les dommages que ses occupants causent à des tiers. Elle réunit donc deux protections : celle de vos biens, et celle des autres face à vous. La plupart des assureurs la vendent sous le nom d'assurance multirisque habitation, ou MRH, parce qu'elle regroupe plusieurs garanties dans un seul contrat.
L'obligation dépend de votre statut. Le locataire d'un bail d'habitation ou d'un bail mobilité doit être assuré au moins pour les risques locatifs, c'est-à-dire les dommages causés au logement par un incendie, une explosion ou un dégât des eaux. Le bailleur peut lui demander une attestation d'assurance habitation à la remise des clés, puis une fois par an. Faute d'attestation, le bail peut prévoir sa résiliation, ou le propriétaire peut souscrire lui-même une assurance pour le compte du locataire et en répercuter le coût.
Le copropriétaire doit, lui, assurer sa responsabilité civile, qu'il occupe son appartement ou qu'il le loue. Le propriétaire occupant d'une maison individuelle n'a aucune obligation légale, mais un incendie ou une tempête peut coûter la valeur entière du bien : rares sont ceux qui s'en passent, et l'établissement qui finance un crédit immobilier l'exige presque toujours. Quant au propriétaire non occupant qui loue son bien, il souscrit une assurance PNO pour couvrir les périodes où le logement est vide et les sinistres que l'assurance du locataire ne prend pas en charge.
Quelles sont les garanties d'une assurance habitation ?
Les garanties se lisent en deux blocs : un socle que presque tous les contrats contiennent, et des options qui font varier le prix et la protection. Avant de signer, lisez les conditions générales et les conditions particulières : c'est là que figurent les plafonds d'indemnisation, les exclusions et la franchise de chaque garantie.
Le socle : les garanties essentielles
- Incendie et explosion : dommages causés par le feu, la fumée, la foudre ou une explosion de gaz.
- Dégâts des eaux : fuite de canalisation, débordement, infiltration par la toiture. C'est le sinistre habitation le plus fréquent. Entre voisins d'immeuble, la convention IRSI qui répartit les frais après une fuite d'eau désigne l'assureur qui gère le dossier.
- Tempête, grêle et neige : les dommages liés aux événements climatiques, sur la toiture, les volets ou les fenêtres.
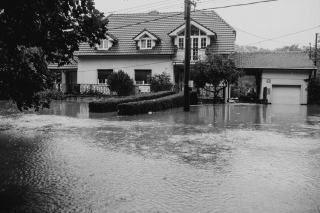
- Catastrophe naturelle : inondation, sécheresse, coulée de boue, dès qu'un arrêté interministériel reconnaît l'état de catastrophe naturelle.
- Responsabilité civile vie privée : elle couvre les dommages que vous, vos enfants ou vos animaux causez à un tiers dans la vie quotidienne.
La garantie catastrophe naturelle est automatiquement incluse dans tout contrat qui couvre les dommages aux biens. La responsabilité civile, elle, est parfois présentée à part : vérifiez qu'elle couvre bien tous les membres du foyer, y compris un enfant étudiant qui vit ailleurs.
Les options qui changent la protection
- Vol et vandalisme : souvent incluse, mais soumise à des conditions (serrure, volets, absence prolongée).
- Bris de glace : vitres, baies vitrées, parfois plaques de cuisson et vérandas.
- Dommages électriques : un appareil grillé par une surtension ou la foudre.
- Protection juridique : prise en charge des frais d'un litige avec un voisin, un artisan ou un vendeur.
- Rééquipement à neuf : indemnisation sans vétusté du mobilier, pendant une durée fixée au contrat.
- Assistance : relogement, gardiennage ou serrurier d'urgence en cas d'incident.
- Équipements de loisir : piscine, abri de jardin, panneaux solaires, dépendance.
Certaines options sont utiles à tout le monde, d'autres ne servent qu'à quelques profils : une piscine ou une dépendance se déclarent, un studio d'étudiant n'en a pas besoin. Une option inutile alourdit la prime chaque année.
Quels sont les types d'assurance habitation ?
Les assureurs déclinent l'assurance habitation en formules adaptées au statut de l'occupant et au type de logement. Le tableau ci-après compare les profils les plus courants et la garantie minimale exigée.
| Profil | Obligation | Formule courante |
|---|---|---|
| Assurance habitation locataire | Oui, risques locatifs au minimum | Multirisque avec responsabilité civile et mobilier |
| Assurance habitation propriétaire occupant | Non pour une maison, responsabilité civile en copropriété | Multirisque couvrant bâtiment et contenu |
| Propriétaire non occupant | Responsabilité civile en copropriété | Contrat PNO, souvent associé à une garantie contre les loyers impayés |
| Étudiant | Oui s'il est locataire | Formule pour petite surface, capital mobilier réduit |
| Résidence secondaire | Selon le statut, comme une résidence principale | Contrat distinct, conditions de vol plus strictes |
L'assurance maison et l'assurance appartement ne se tarifent pas de la même manière : une maison individuelle expose davantage au vol, à la tempête et aux dommages de toiture, tandis qu'un appartement en immeuble relève surtout du dégât des eaux entre voisins. En copropriété, les parties communes relèvent de l'assurance multirisque immeuble souscrite par le syndic, pas de votre contrat personnel.
Un même assureur propose souvent plusieurs niveaux de formule, du contrat essentiel qui ne couvre que les risques obligatoires au contrat complet qui inclut le rééquipement à neuf, l'assistance et la protection juridique. Le bon choix se fait à partir de ce que vous possédez et de ce que vous ne pourriez pas payer seul.
Évaluer la valeur de vos biens et le capital mobilier
Le capital mobilier est le montant maximal que l'assureur versera pour vos meubles, vêtements, appareils et objets en cas de sinistre total. Il se déclare à la souscription, et c'est l'une des données les plus mal remplies d'un devis d'assurance habitation. Sous-estimé, il fait baisser la prime mais expose à la règle proportionnelle : si vous avez déclaré la moitié de la valeur réelle de vos biens, l'assureur peut réduire l'indemnisation dans la même proportion.
Pour évaluer ce capital sans vous tromper, faites le tour de chaque pièce, listez les meubles et les appareils, et gardez les factures, les photos et les numéros de série. Ce sont ces documents qui serviront au calcul de l'indemnisation après application de la vétusté. Les objets de valeur (bijoux, œuvres d'art, matériel photo) font souvent l'objet d'un plafond propre : au-delà, une déclaration spécifique ou une garantie dédiée est nécessaire.
La valeur du bâtiment se traite à part. Pour une maison, le contrat indemnise en général la reconstruction, pas le prix de marché. Pour un appartement, la part du bâtiment qui vous revient est souvent couverte par l'assurance de l'immeuble ; votre contrat, lui, porte sur les embellissements et le contenu.
Attestation, franchise, résiliation : le contrat habitation au quotidien
Où trouver son attestation d'assurance habitation ?
L'attestation se télécharge dans l'espace client de l'assureur, ou s'obtient sur simple demande. Le propriétaire bailleur peut l'exiger à l'entrée dans les lieux puis chaque année ; le locataire a intérêt à la conserver avec son bail.
À quoi sert la franchise d'un contrat habitation ?
La franchise est la somme qui reste à votre charge après un sinistre. Plus elle est élevée, plus la prime baisse. Elle peut être fixe ou proportionnelle, et varier d'une garantie à l'autre : la différence entre franchise absolue et relative change le montant réellement versé.
Peut-on résilier son assurance habitation à tout moment ?
Après un an de contrat, la loi Hamon permet de résilier à tout moment, sans frais ni motif ; la résiliation prend effet un mois après la notification. Avant cette date, il faut un motif prévu par la loi, comme un déménagement.
Comment obtenir un devis d'assurance habitation ?
Un devis d'assurance habitation s'obtient en quelques minutes, en ligne, par téléphone ou en agence. La plupart des assureurs proposent une simulation gratuite et sans engagement : vous indiquez le type de logement, sa surface ou le nombre de pièces, votre statut d'occupant, l'adresse, le capital mobilier et les options souhaitées. Le devis en ligne affiche un tarif immédiat, mais il reste indicatif tant que les déclarations ne sont pas vérifiées.
Pour que plusieurs devis soient comparables, gardez les mêmes réponses d'une simulation à l'autre et regardez au-delà de la prime :
- le montant de la franchise pour chaque garantie ;
- les plafonds d'indemnisation du mobilier et des objets de valeur ;
- le mode d'indemnisation (valeur d'usage ou valeur à neuf) ;
- les exclusions, en particulier pour le vol et les dépendances ;
- les services d'assistance et leur disponibilité.
Un comparateur assurance habitation permet de réunir plusieurs offres d'assurance en une seule saisie, mais il ne référence pas tous les assureurs et classe souvent les résultats selon des critères commerciaux. Nos conseils pour bien utiliser un comparateur en ligne évitent les pièges les plus courants. Un devis rapide ne dispense pas de lire les conditions générales avant de signer.
Quel est le prix d'une assurance habitation ?
Il n'existe pas de prix unique : chaque assureur fixe son tarif à partir de son propre modèle de risque, et deux devis pour le même logement peuvent s'écarter nettement. Ce qui fait varier la prime est en revanche bien connu :
- la surface et le nombre de pièces, qui déterminent la valeur à assurer ;
- la localisation : taux de cambriolage du quartier, exposition aux inondations, à la sécheresse ou aux tempêtes ;
- le type de bien : maison individuelle, appartement, étage, présence d'une véranda ou d'une piscine ;
- le statut : un locataire assure moins de choses qu'un propriétaire occupant ;
- le capital mobilier déclaré et les objets de valeur ;
- les options choisies et le niveau de franchise ;
- les sinistres déclarés au cours des dernières années.
Une assurance habitation à petit prix n'est pas forcément une bonne affaire : une franchise élevée ou un plafond de mobilier trop bas peuvent transformer une économie annuelle en perte importante le jour d'un sinistre. Le coût moyen affiché par une publicité ne dit rien de votre situation ; seul un devis établi sur vos réponses le fait.
Comment souscrire une assurance habitation en ligne ?
La souscription en ligne est désormais la norme chez la plupart des assureurs, des mutuelles et des banques. Après la simulation, vous complétez vos informations personnelles, vous choisissez la date d'effet, vous signez électroniquement et vous recevez le contrat et l'attestation par courriel. Pour un emménagement, prévoyez une date d'effet au plus tard le jour de la remise des clés.
Les documents à préparer sont simples : l'adresse exacte et les caractéristiques du logement, un relevé d'identité bancaire pour le prélèvement, et, si vous changez d'assureur, la date d'échéance de l'ancien contrat. Les déclarations doivent être exactes : une fausse déclaration à la souscription peut entraîner une réduction de l'indemnité, voire la nullité du contrat.
Une souscription rapide n'empêche pas la réflexion : relisez les conditions particulières reçues après la signature et signalez tout écart sur la surface, le nombre de pièces ou le capital mobilier. Un contrat conforme à la réalité est la meilleure garantie d'une indemnisation sans discussion.
Comment déclarer un sinistre habitation ?
Un sinistre se déclare à l'assureur dans les 5 jours ouvrés suivant sa découverte, sauf délai plus long prévu au contrat. Pour un vol, le délai tombe à 2 jours ouvrés et un dépôt de plainte est nécessaire. Pour une catastrophe naturelle, la déclaration doit parvenir au plus tard 30 jours après la publication de l'arrêté au Journal officiel, selon la fiche de Service-Public consacrée à l'indemnisation des catastrophes naturelles.
- Prenez les mesures d'urgence pour limiter les dommages (couper l'eau, bâcher, faire intervenir l'assistance).
- Photographiez les dégâts avant tout nettoyage et conservez les objets abîmés.
- Déclarez le sinistre par téléphone, dans l'espace client en ligne ou par lettre recommandée.
- Envoyez un état estimatif des pertes, avec factures, photos et devis de réparation.
- Recevez l'expert si l'assureur en mandate un, et conservez tous les documents échangés.
Pour une catastrophe naturelle, l'assureur doit verser l'indemnisation dans les 3 mois qui suivent la remise de l'état estimatif ou la publication de l'arrêté, si elle est plus tardive. Nos guides détaillent les délais et pièces à fournir pour déclarer un sinistre et les règles propres à la catastrophe naturelle et à son indemnisation. Si l'évaluation de l'expert vous paraît trop basse, une contre-expertise est possible.
En cas de désaccord persistant, adressez une réclamation écrite au service dédié de l'assureur, puis au médiateur de l'assurance. L'action en justice se prescrit par 2 ans à partir de l'événement qui a donné naissance au litige.
Changer d'assurance habitation : loi Hamon et résiliation
Changer d'assurance habitation est devenu simple. Après la première année de contrat, la loi Hamon autorise la résiliation à tout moment. Si vous êtes locataire, c'est le nouvel assureur qui se charge des démarches, afin qu'il n'y ait aucune période sans couverture ; le nouveau contrat démarre le jour où l'ancien prend fin. Le détail de la procédure est expliqué dans notre page sur la loi Hamon pour résilier facilement.
Avant la première échéance annuelle, la résiliation reste possible pour un motif prévu par le code des assurances : déménagement, changement de situation familiale ou professionnelle, vente du logement. Depuis 2023, un contrat souscrit en ligne doit aussi pouvoir se résilier en ligne, en quelques clics.
Comparer les offres une fois par an, au moment de l'avis d'échéance, permet de vérifier que la prime reste cohérente avec la protection. Une hausse de cotisation doit être signalée : la plupart des contrats prévoient alors un droit de résiliation.
Ce que l'assurance habitation ne couvre pas, et les contrats qui la complètent
Une assurance habitation protège un logement, ses occupants et leurs biens ; elle ne remplace pas les autres contrats du foyer. Beaucoup d'assurés découvrent ses limites au moment d'un accident, alors qu'un conseiller ou la lecture de la fiche produit les aurait signalées. Voici, par exemple, ce qui relève d'une autre assurance :
- la santé : les frais médicaux après un accident domestique relèvent de l'Assurance maladie et de votre complémentaire santé, pas du contrat habitation ;
- le véhicule : une voiture garée dans le garage relève de l'assurance auto, un scooter de l'assurance moto ou deux-roues, même si le garage est assuré ;
- l'activité professionnelle : un local d'entreprise ou une activité exercée à domicile avec du matériel professionnel demande une assurance professionnelle ;
- les animaux : la responsabilité civile couvre les dommages que votre chien cause à un tiers, pas ses frais de vétérinaire ;
- l'épargne et la prévoyance : une assurance vie, une assurance obsèques ou un contrat de prévoyance protègent les personnes et le patrimoine financier, pas le logement.
À l'inverse, certaines garanties d'une assurance habitation sont méconnues. La garantie attentat et la garantie catastrophe technologique sont incluses dans tout contrat multirisque. La garantie des appareils électroménagers contre la casse, le rééquipement à neuf ou l'assistance à domicile sont en revanche des options : vérifier leur présence avant un sinistre évite une mauvaise surprise.
Si votre assureur vous propose une offre groupée assurance habitation et assurance auto, ou un produit qui ajoute une garantie santé à votre contrat, comparez chaque ligne séparément. Un contrat regroupé n'est pas forcément avantageux, et il est plus difficile à résilier en partie.
Comment lire les avis sur une assurance habitation ?
Les avis de clients sur un assureur habitation se trouvent sur les sites de notation, les forums et les réseaux sociaux. Ils sont utiles pour un point précis : la gestion des sinistres. Une assurance habitation se juge moins au moment de la souscription qu'au moment où l'assuré en a besoin : délai de réponse, qualité de l'expertise, délai de versement de l'indemnité, disponibilité d'un conseiller.
Lisez-les avec prudence. Les avis négatifs viennent surtout de clients qui ont eu un sinistre refusé ou mal indemnisé, souvent à cause d'une exclusion ou d'un plafond du contrat qu'ils n'avaient pas lu. Un avis détaillé, qui décrit la démarche suivie et la réponse de l'assureur, vaut mieux qu'une note. Pour une démarche pratique, retenez trois critères :
- la clarté du contrat d'assurance habitation et des conditions générales, disponibles avant la souscription ;
- les canaux de déclaration de sinistre (téléphone, espace client, application) et leurs horaires ;
- la présence d'un conseiller joignable directement, en agence ou à distance.
Un assureur bien noté sur son tarif peut être mal noté sur la gestion des sinistres, et l'inverse. L'avis qui compte est celui qui décrit un sinistre comparable à celui que vous craignez le plus : dégât des eaux en appartement, vol en maison individuelle, tempête en zone exposée.
Comment économiser sur son assurance habitation ?
Les économies se trouvent rarement dans la suppression d'une garantie essentielle. Elles viennent d'un contrat ajusté à votre logement et à vos biens. Plusieurs leviers existent :
- ajuster le capital mobilier à la valeur réelle, ni plus ni moins ;
- relever la franchise si votre épargne permet d'absorber un petit sinistre ;
- retirer les options inutiles (piscine absente, dépendance vendue) ;
- équiper le logement de serrures et d'une alarme certifiées, que certains assureurs récompensent ;
- regrouper ses contrats (assurance auto, assurance moto, assurance scolaire) chez le même assureur, qui accorde souvent une remise multi-contrats ;
- faire jouer la concurrence chaque année avec un devis gratuit ou une simulation.
Vérifiez enfin que votre responsabilité civile n'est pas payée deux fois : elle figure dans votre contrat habitation, et parfois aussi dans une assurance scolaire ou une carte bancaire. La responsabilité civile vie privée n'a besoin d'être souscrite qu'une fois pour tout le foyer.
La meilleure assurance habitation n'est donc pas la moins chère, mais celle dont les garanties, les plafonds et la franchise correspondent à ce que vous auriez à reconstruire ou à racheter après un sinistre. Un contrat relu chaque année, avec un inventaire à jour, reste le moyen le plus sûr d'être correctement indemnisé.