Aucune voiture ne peut circuler sur la route, ni stationner sur la voie publique, sans une assurance auto qui couvre au moins les dommages causés aux tiers. Le reste se choisit : formule au tiers, tiers étendu ou tous risques, garanties et options (assistance, vol, bris de glace), franchise. Le prix d'un contrat d'assurance auto dépend du véhicule, du profil et du bonus-malus ; seul un devis à garanties égales permet de comparer les offres.
- Obligatoire
- La responsabilité civile, pour tout véhicule terrestre à moteur, même immobilisé.
- Au choix
- Formule au tiers, tiers étendu (vol, incendie, bris de glace) ou tous risques, plus des garanties facultatives.
- Ce qui fait le prix
- Le coefficient bonus-malus, l'usage de la voiture, le lieu de stationnement, la franchise et les options retenues.
Pourquoi l'assurance auto est-elle obligatoire ?
Le Code des assurances impose à tout propriétaire d'un véhicule terrestre à moteur de souscrire une assurance automobile couvrant au minimum sa responsabilité civile. L'obligation vise la voiture, mais aussi la moto, le scooter, la voiture sans permis et même un véhicule qui ne roule plus s'il reste sur la voie publique ou dans un parking ouvert. Seule une voiture immobilisée dans un garage privé, hors d'état de rouler, peut échapper à l'obligation, selon les précisions du service public.
La responsabilité civile indemnise les dommages que le véhicule cause à autrui : blessures d'un piéton, dégâts sur la voiture d'un autre conducteur, choc contre un mur ou un mobilier urbain. Elle joue que le conducteur soit le propriétaire, un proche à qui l'on prête la voiture ou un conducteur occasionnel. En revanche, elle ne verse rien pour les dommages subis par votre propre véhicule, ni pour les blessures du conducteur responsable.
Rouler sans assurance est un délit. Il expose à une amende, à la suspension ou l'annulation du permis de conduire et à la confiscation du véhicule. Si un conducteur non assuré cause un accident, c'est le Fonds de garantie des assurances obligatoires (FGAO) qui indemnise les victimes, avant de se retourner contre le responsable, qui devra rembourser l'intégralité des sommes versées. Autrement dit, économiser la cotisation d'assurance ne fait que reporter un risque financier bien plus lourd.
Chaque assureur remet à l'assuré un certificat d'assurance, la preuve que le véhicule est couvert. Depuis 2024, la vignette verte collée sur le pare-brise a disparu : les forces de l'ordre consultent directement le Fichier des véhicules assurés à partir de la plaque d'immatriculation. Le mémo papier ou numérique reste à conserver dans la voiture ou dans l'application de l'assureur.
Tiers, tiers étendu ou tous risques : trois niveaux de protection
Toutes les compagnies d'assurance présentent leurs offres sous des noms commerciaux différents, mais elles reposent sur la même architecture en trois étages. Comprendre ce qu'ajoute chaque étage évite de payer une formule d'assurance trop riche pour une voiture ancienne, ou trop pauvre pour une voiture neuve.
La formule au tiers
L'assurance auto au tiers se limite à la responsabilité civile, souvent complétée par la défense pénale et recours suite à accident. C'est la formule la moins chère, adaptée à une voiture dont la valeur ne justifierait pas une indemnisation. Si vous êtes responsable d'un accident, les dommages de l'autre véhicule sont pris en charge, les vôtres non. Si vous n'êtes pas responsable et que le tiers est identifié, c'est son assureur qui vous indemnise.
Le tiers étendu, ou tiers plus
Le tiers étendu ajoute les garanties vol, incendie et bris de glace, parfois les événements climatiques et les catastrophes naturelles (qui suivent toujours une garantie dommages déjà souscrite). C'est le compromis le plus courant pour une voiture de quelques années : elle vaut encore assez pour que son vol soit une vraie perte, sans que le tous risques soit rentable.
L'assurance tous risques
L'assurance tous risques, appelée aussi dommages tous accidents, couvre en plus les dégâts subis par votre propre voiture, même en cas d'accident responsable, de sinistre sans tiers identifié (rayure sur un parking, arbre tombé) ou de vandalisme. Elle s'impose pour un véhicule neuf, récent ou financé à crédit, et elle est souvent exigée par l'organisme de financement en LOA ou LLD. Pour trancher entre les deux derniers niveaux sur une voiture d'occasion, le comparatif tiers ou tous risques pour une voiture de dix ans détaille le calcul.
| Garantie | Au tiers | Tiers étendu | Tous risques |
|---|---|---|---|
| Responsabilité civile | Oui | Oui | Oui |
| Vol et tentative de vol | Non | Oui | Oui |
| Incendie | Non | Oui | Oui |
| Bris de glace | En option | Oui | Oui |
| Dommages à votre voiture, accident responsable | Non | Non | Oui |
| Garantie personnelle du conducteur | En option | En option | Souvent incluse |
| Niveau de prime | Le plus bas | Intermédiaire | Le plus élevé |
Quelles garanties facultatives ajouter à son contrat ?
Les garanties facultatives font souvent la différence entre deux offres affichées au même prix. Elles se choisissent en fonction de l'usage réel du véhicule, pas pour cocher toutes les cases. Voici celles qui méritent une analyse des garanties avant de signer.
- La garantie personnelle du conducteur. C'est une question de sécurité financière, et l'option la plus importante et la plus souvent négligée. La responsabilité civile ne couvre jamais le conducteur responsable de l'accident : sans cette garantie, ses propres blessures, son invalidité ou son décès ne sont indemnisés par personne. Vérifier le plafond (plusieurs centaines de milliers d'euros chez les assureurs sérieux) et le seuil d'invalidité à partir duquel elle se déclenche.
- L'option assistance. Elle organise le dépannage, le remorquage, le rapatriement et l'hébergement après une panne ou un accident. Une assistance 0 km intervient même devant chez vous ; une franchise kilométrique (25 ou 50 km) la rend inutile pour une panne de batterie au domicile.
- Le véhicule de remplacement. Utile si la voiture sert chaque jour pour le travail : durée du prêt, catégorie du véhicule prêté et cas couverts (panne, accident, vol) varient beaucoup d'un contrat à l'autre.
- La garantie valeur d'achat ou valeur à neuf. En cas de vol ou de destruction totale, l'assureur rembourse le prix payé, et non la valeur à dire d'expert, pendant une durée limitée après l'achat. Précieuse pour une voiture neuve, inutile au-delà de quelques années.
- La garantie contenu et accessoires. Elle couvre les objets transportés, le siège auto, un système audio ou une installation spécifique.
- La protection juridique. Elle finance un litige lié au véhicule, par exemple avec un garagiste ou un vendeur d'occasion.
Pour une voiture électrique ou hybride rechargeable, deux points s'ajoutent : la couverture de la batterie, qu'elle soit achetée ou louée, et celle du câble et de la borne de recharge, souvent exclus des garanties vol standard. Certains contrats proposent aussi une assistance spécifique en cas de panne de charge, avec remorquage vers la borne la plus proche. La question à poser avant de souscrire : l'option couvre-t-elle un vrai besoin, ou seulement un confort ? Un remorquage déjà inclus dans une carte bancaire, par exemple, fait doublon.
Comment fonctionne le bonus malus ?
Le coefficient de réduction-majoration, appelé bonus malus ou CRM, module la prime d'assurance selon votre historique de sinistres. Son fonctionnement est fixé par l'article A121-1 du Code des assurances et il est identique chez toutes les compagnies d'assurance, ce qui permet de le comparer d'un assureur à l'autre. Tout nouvel assuré démarre au coefficient 1.
- Chaque année d'assurance sans accident responsable réduit le coefficient de 5 %. Le plancher de 0,50 (soit un bonus de 50 %) est atteint après 13 années sans sinistre responsable.
- Un accident responsable majore le coefficient de 25 %, un accident partiellement responsable de 12,5 %.
- Le coefficient ne peut pas dépasser 3,50.
- Après deux années consécutives sans accident responsable, un conducteur en malus revient directement au coefficient 1.
- Un assuré au bonus maximal depuis au moins trois ans conserve son 0,50 après un premier accident responsable.
Certains sinistres n'affectent jamais le coefficient : le bris de glace, le vol, l'incendie, un accident dont vous n'êtes pas responsable ou un dommage survenu pendant que la voiture était en stationnement sans que vous en soyez à l'origine. Le détail des cas et des calculs figure dans notre fiche sur le coefficient CRM de l'assurance auto.
| Situation du conducteur | Effet sur le coefficient |
|---|---|
| Nouveau conducteur ou premier contrat | Coefficient de départ 1 |
| Une année sans sinistre responsable | Multiplié par 0,95 |
| Accident responsable | Multiplié par 1,25 |
| Accident partiellement responsable | Multiplié par 1,125 |
| Treize ans sans sinistre responsable | Plancher 0,50 |
| Vol, incendie, bris de glace | Aucun effet |
Le bonus appartient au conducteur, pas au véhicule ni à l'assureur. Changer de compagnie d'assurance ne le remet pas à zéro : le relevé d'information que l'ancien assureur doit vous remettre, sur simple demande ou à la résiliation, atteste de votre coefficient et de vos sinistres des cinq dernières années. C'est le premier document que demandera votre nouvelle assurance.
Jeune conducteur : la surprime et comment la réduire
Un jeune conducteur, c'est-à-dire un titulaire du permis depuis moins de trois ans ou un conducteur qui n'a pas été assuré depuis plus de trois ans, paie une surprime qui s'ajoute à la cotisation d'assurance. Elle peut atteindre 100 % de la prime de référence la première année, puis elle est réduite de moitié chaque année sans accident responsable : 50 % au plus la deuxième année, 25 % au plus la troisième, avant de disparaître.
Deux leviers permettent d'alléger la surprime d'un jeune conducteur. L'apprentissage anticipé de la conduite (conduite accompagnée) divise la surprime par deux dès la première année, et elle disparaît après deux ans au lieu de trois. Être déclaré conducteur secondaire sur le contrat d'un parent permet de commencer à constituer un historique, même si cela ne suffit pas à gagner du bonus en propre. Déclarer un jeune comme conducteur secondaire alors qu'il conduit en réalité la voiture chaque jour relève en revanche de la fausse déclaration, et la sanction peut aller jusqu'à la nullité du contrat.
Le choix du véhicule pèse aussi lourd que le profil : une petite citadine peu puissante, dans un modèle peu volé, coûte beaucoup moins à assurer qu'une sportive ou qu'un SUV récent. C'est un point à regarder avant l'achat, en demandant un devis assurance auto sur deux ou trois modèles.
Quels sont les tarifs d'assurance auto ?
Il n'existe pas de tarif assurance auto unique : chaque assureur applique sa propre grille, et deux conducteurs au même bonus peuvent recevoir des prix très différents pour une même voiture. Les écarts entre offres, à garanties équivalentes, sont suffisamment larges pour justifier une comparaison au moins tous les deux ou trois ans. Ce qui fait varier le prix d'une assurance voiture :
- Le profil de conducteur : âge, ancienneté du permis, coefficient bonus malus, sinistres des dernières années, éventuelles résiliations par un précédent assureur.
- Le véhicule : marque, modèle, puissance, âge, valeur, coût moyen des pièces et exposition au vol.
- L'usage : trajets privés seulement, trajets domicile-travail ou usage professionnel ; kilométrage annuel.
- Le lieu : commune de résidence et lieu de stationnement la nuit (garage fermé, parking privé, rue).
- La formule et les options : niveau de garantie, franchise choisie, garanties facultatives.
La franchise est la part d'un sinistre qui reste à votre charge. Plus elle est élevée, plus la prime baisse, mais plus chaque sinistre vous coûte. Choisir une franchise haute n'a de sens que si vous pouvez absorber cette somme sans difficulté ; notre article sur la franchise absolue et relative en assurance montre comment la lire dans les conditions particulières.
Pour un petit rouleur, qui parcourt peu de kilomètres par an, les formules au kilomètre ou à forfait kilométrique peuvent réduire nettement la facture. Elles supposent un relevé régulier du compteur, parfois par un boîtier connecté, et un dépassement du forfait se paie. À l'inverse, une assurance « pay as you drive » qui analyse la conduite ne convient qu'aux conducteurs à l'aise avec cette surveillance. Une voiture électrique, enfin, n'est pas toujours moins chère à assurer : la faible consommation d'énergie ne pèse pas dans le calcul, le coût de réparation de la batterie, si. Une simulation en ligne sur le modèle visé, avant la souscription d'un crédit auto, reste la solution la plus sûre pour mesurer l'économie réelle selon son utilisation.
Comment obtenir un devis assurance auto gratuit ?
Un devis est toujours gratuit et sans engagement. Pour obtenir un devis, on passe par l'un de trois canaux : l'agence ou le courtier en face à face, le téléphone, et le devis en ligne sur le site de chaque compagnie. Le devis assurance auto en ligne est le plus rapide, quelques minutes suffisent si les informations sont prêtes.
Les documents pour assurer son véhicule
Avant de lancer une demande, rassembler les documents pour assurer la voiture évite des devis faussés :
- le permis de conduire de chaque conducteur déclaré (date d'obtention) ;
- la carte grise, ou le certificat de cession et la déclaration d'achat pour un véhicule qui vient d'être acheté ;
- le relevé d'information de l'assureur actuel, avec le coefficient bonus malus et la liste des sinistres ;
- le kilométrage annuel estimé, l'usage et le lieu de stationnement habituel ;
- pour un financement en LOA ou LLD, le contrat de location et ses exigences d'assurance.
Comparer à garanties équivalentes
Un comparateur assurance donne en quelques minutes une vue du marché, mais aucun ne couvre toutes les compagnies, et le classement met souvent en avant l'offre la moins chère plutôt que la plus complète. La méthode la plus fiable combine un ou deux comparateurs et deux ou trois devis gratuits obtenus directement auprès d'assureurs absents de ces sites. Nos conseils pour bien utiliser un comparateur en ligne détaillent les pièges des tableaux synthétiques.
Pour que le comparatif assurance ait un sens, chaque devis doit reprendre la même formule, les mêmes garanties facultatives, les mêmes plafonds et la même franchise. Un prix assurance plus bas cache souvent une franchise plus haute, une assistance avec franchise kilométrique ou une garantie personnelle du conducteur au plafond réduit. Lire les conditions générales, et pas seulement la page de résumé, reste la seule manière de le voir.
Quelle est la meilleure assurance auto ?
Il n'y a pas de meilleure assurance auto dans l'absolu, seulement un contrat adapté à un conducteur et à un véhicule donnés. Les classements publiés chaque année, les avis des experts et les avis clients reflètent surtout la qualité de service, la rapidité d'indemnisation et le prix pour un profil type, qui n'est peut-être pas le vôtre.
Quelques critères permettent de juger une offre au-delà du tarif :
- la qualité de la gestion des sinistres : délai de traitement, réseau de garages agréés, possibilité de choisir son réparateur ;
- le niveau des plafonds et des exclusions, notamment pour la garantie personnelle du conducteur ;
- la souplesse du contrat : ajout d'un conducteur, suspension, changement de véhicule en cours d'année ;
- l'espace client et l'application : déclaration de sinistre, attestations, suivi du dossier ;
- la stabilité de la prime d'une année sur l'autre, que les avis clients signalent souvent ;
- la mise en relation avec un conseiller joignable, et la mise à jour simple du contrat en ligne.
Les assureurs en ligne affichent souvent un tarif avantageux grâce à des frais de gestion réduits ; les réseaux d'agences et les mutuelles misent sur la relation et sur le regroupement de contrats (assurance habitation, assurance moto, assurance vie). Un contrat groupé peut ouvrir une remise, à condition de vérifier que chaque garantie reste au niveau voulu.
Que faire en cas d'accident ou de sinistre auto ?
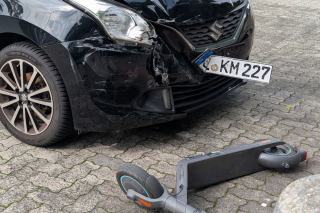
Après un accident avec un autre véhicule, le constat amiable se remplit sur place et se signe par les deux conducteurs ; il peut aussi être rempli en ligne avec l'application e-constat auto. Il sert à établir les responsabilités selon la convention entre assureurs, et c'est de lui que dépend l'effet sur votre bonus malus.
Les délais de déclaration sont fixés par le contrat, avec des minimums légaux : cinq jours ouvrés pour un sinistre auto ordinaire, deux jours ouvrés en cas de vol (après dépôt de plainte), et trente jours après la publication de l'arrêté de catastrophe naturelle. Une déclaration tardive peut entraîner un refus de prise en charge si l'assureur prouve qu'elle lui a causé un préjudice. Les étapes, les pièces à joindre et le rôle de l'expert sont détaillés dans notre guide pour déclarer un sinistre dans les délais.
L'indemnisation dépend de la formule : au tiers, seuls les dommages causés aux autres sont réglés ; en tous risques, la réparation de votre véhicule est prise en charge, moins la franchise. Si la voiture est déclarée économiquement irréparable, l'assureur verse la valeur de remplacement à dire d'expert, sauf garantie valeur d'achat. En cas de désaccord sur le montant, une contre-expertise reste possible.
Comment changer d'assurance auto ?
Depuis la loi Hamon, un contrat d'assurance auto peut être résilié à tout moment après la première année, sans frais ni justification. La résiliation prend effet un mois après la réception de la demande par l'assureur. Pour changer d'assurance, le plus simple est de laisser la nouvelle assurance s'en charger : elle envoie la demande à l'ancien assureur et veille à ce qu'il n'y ait aucune période sans couverture. La démarche ne demande ni lettre recommandée ni justificatif : l'ancien contrat s'arrête le jour où le nouveau démarre.
Pendant la première année, la résiliation reste possible à l'échéance annuelle, en respectant le préavis prévu au contrat (souvent deux mois), ou pour un motif légal : vente ou don du véhicule, déménagement, changement de situation professionnelle ou familiale. L'assureur doit aussi rappeler la date limite de résiliation avec l'avis d'échéance (loi Chatel). Le détail de chaque cas figure dans notre guide sur la résiliation loi Hamon sans frais.
De son côté, l'assureur peut résilier un contrat pour non-paiement de la cotisation, après un sinistre ou pour aggravation du risque, par exemple après une suspension de permis. Un conducteur résilié trouve ensuite plus difficilement une nouvelle assurance ; en cas de refus répétés, le Bureau central de tarification peut imposer à un assureur de le couvrir en responsabilité civile.
Les cas particuliers à ne pas oublier
Certains véhicules et certaines situations obéissent à des règles propres. La voiture sans permis doit être assurée comme toute autre voiture, avec une offre souvent spécifique. Un véhicule de collection peut bénéficier d'un contrat adapté à un usage limité. Pour une voiture en LOA ou en LLD, le loueur impose généralement une assurance tous risques et une garantie perte financière, qui couvre l'écart entre l'indemnité versée et le capital restant dû en cas de vol ou de destruction.
Prêter sa voiture est permis : la responsabilité civile suit le véhicule. Mais certains contrats prévoient une franchise supplémentaire si le conducteur n'est pas déclaré, en particulier s'il s'agit d'un jeune conducteur. Enfin, partir à l'étranger avec son véhicule suppose de vérifier la carte internationale d'assurance et l'étendue géographique de l'assistance, et la souscription d'une assurance moto ou d'une assurance deux-roues suit la même logique de formules que l'assurance automobile.
Enfin, la fausse déclaration coûte cher : omettre un sinistre, un conducteur habituel ou un usage professionnel peut entraîner une réduction d'indemnité, voire la nullité du contrat si elle est intentionnelle. Toute modification importante (déménagement, nouveau conducteur, changement d'usage) doit être signalée à l'assureur, qui peut alors ajuster la prime. Une voiture de fonction ou un véhicule d'entreprise relève, lui, du contrat de flotte de l'employeur, et un souci de santé qui affecte l'aptitude à la conduite se signale aussi.