L'assurance multirisque immeuble (MRI) couvre les parties communes d'une copropriété : dommages au bâtiment après un incendie, un dégât des eaux, une tempête ou un vol, et responsabilité civile du syndicat envers les tiers. Seule cette responsabilité est obligatoire ; le contrat complet se choisit sur devis, en assemblée générale.
Assurance de l'immeuble : socle obligatoire et options. La responsabilité civile du syndicat est obligatoire, les garanties de dommages au bâtiment ne le sont pas mais figurent dans presque tous les contrats. La prime est une charge générale, répartie selon les tantièmes. Chaque copropriétaire garde sa propre assurance habitation pour son lot privatif.
Qu'est-ce que l'assurance multirisque immeuble ?
L'assurance multirisque immeuble est un contrat d'assurance collectif, souscrit au nom du syndicat des copropriétaires par le syndic, qui couvre un immeuble dans son ensemble. On la désigne aussi sous les noms d'assurance copropriété, de MRI ou de police d'assurance de l'immeuble. Son objet est double : assurer l'indemnisation des dommages subis par le bâtiment lui-même, et prendre en charge les dommages que l'immeuble cause à des tiers. Par exemple, la MRI règle directement la réfection d'une toiture arrachée par le vent comme les frais d'expert qui l'accompagnent.
Le mot « multirisque » dit bien sa logique : un seul contrat réunit plusieurs garanties qui, autrement, devraient être souscrites une par une. Le principe est le même que celui de l'assurance multirisque habitation d'un particulier, transposé à l'échelle d'un bâtiment entier. Elle concerne d'abord les parties communes : gros œuvre, toiture, façades, cages d'escalier, hall d'entrée, ascenseur, canalisations collectives, caves et parkings communs, local poubelles ou local vélos. Selon la rédaction du contrat, elle peut aussi couvrir les éléments immobiliers des parties privatives (murs, sols, plafonds, installations fixes), ce qui change beaucoup de choses au moment d'un sinistre.
Il ne faut pas la confondre avec l'assurance habitation de chaque copropriétaire, qui protège le logement occupé, le mobilier et la responsabilité civile de son occupant, ni avec l'assurance emprunteur, liée au crédit immobilier et sans rapport avec le bâtiment. La MRI est l'assurance du bâtiment et de la collectivité qui le gère, pas celle des personnes qui y vivent.
Est-elle obligatoire pour une copropriété ?
Une partie seulement l'est. La loi ALUR du 24 mars 2014 a inséré dans la loi du 10 juillet 1965 un article 9-1 qui impose deux obligations d'assurer une responsabilité civile. La première vise chaque copropriétaire, occupant ou non occupant. La seconde vise le syndicat des copropriétaires, tenu de s'assurer contre les risques de responsabilité civile dont il doit répondre. C'est cette seconde obligation qui rend l'assurance de l'immeuble incontournable.
Les garanties de dommages au bâtiment (incendie, dégât des eaux, tempête) ne sont pas imposées par ce texte. Dans les faits, pourtant, aucune copropriété raisonnable ne s'en passe : un incendie ou l'effondrement partiel d'une toiture représente une dépense que les copropriétaires devraient financer par des appels de fonds exceptionnels, sans aucune couverture. Le règlement de copropriété impose d'ailleurs souvent une assurance complète, et la plupart des contrats du marché vendent la responsabilité civile et les dommages ensemble.
Le syndic a la charge de souscrire et de maintenir ce contrat. Un syndic qui laisse l'immeuble sans assurance engage sa propre responsabilité professionnelle envers le syndicat. Pour le copropriétaire, le bon réflexe est de demander l'attestation d'assurance de l'immeuble et les conditions générales du contrat : ces documents doivent être tenus à disposition, souvent dans l'espace en ligne du syndic.
Quels risques couvre l'assurance multirisque immeuble ?
Le socle d'un contrat MRI réunit des garanties de dommages et des garanties de responsabilité. Leur périmètre exact dépend des conditions générales et particulières, qu'il faut lire ligne à ligne avant de voter le contrat.
Les garanties de dommages au bâtiment
- Incendie, explosion, foudre : la garantie la plus ancienne, qui couvre la reconstruction ou la remise en état du bâtiment.
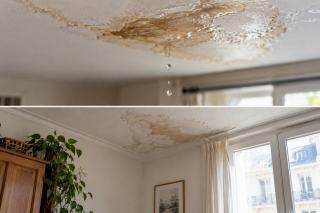
- Dégâts des eaux : fuite d'une canalisation commune, infiltration par la toiture ou la façade, débordement d'une colonne d'évacuation. La recherche de fuite est incluse dans de nombreux contrats, parfois en option.
- Tempête, grêle, poids de la neige sur la toiture et les façades.
- Catastrophe naturelle et catastrophe technologique, dès qu'un arrêté de reconnaissance est publié, avec une franchise fixée par la réglementation.
- Vol et vandalisme dans les parties communes : dégradation de la porte du hall, vol d'équipements, tags.
- Bris de glace sur les vitrages des parties communes (porte d'entrée vitrée, verrières, puits de lumière).
- Dommages électriques sur les équipements collectifs : ascenseur, interphone, portail automatique, éclairage, installation de sécurité incendie.
- Frais annexes : honoraires d'expert, frais de démolition et de déblais après destruction, mesures de sécurité provisoires (étaiement, bâchage), pertes d'eau consécutives à une fuite.
La responsabilité civile du syndicat
La responsabilité civile couvre les dommages corporels ou matériels causés à des tiers du fait de l'immeuble : un passant blessé par la chute d'un élément de façade, un visiteur qui glisse dans un escalier mal entretenu, un voisin dont le mur est endommagé par un arbre de la copropriété. Elle couvre aussi les dommages causés aux copropriétaires eux-mêmes lorsque le syndicat en est responsable. C'est la seule partie du contrat que la loi rend obligatoire.
Les options fréquentes
Selon les besoins de l'immeuble, le contrat peut s'enrichir d'une protection juridique pour le syndicat (litiges avec une entreprise de travaux, un voisin ou un copropriétaire débiteur), d'une garantie des frais de relogement des occupants après un sinistre grave, d'une garantie des pertes de loyers pour un immeuble locatif, ou d'une responsabilité civile des membres du conseil syndical. Le détail de la protection juridique et de ce qu'elle couvre vraiment mérite d'être comparé d'un assureur à l'autre, car les plafonds de prise en charge varient beaucoup.
Qui paie la prime et comment est-elle répartie ?
La prime de l'assurance multirisque immeuble est payée par le syndicat et intégrée au budget prévisionnel voté en assemblée générale. Elle fait partie des charges générales : chaque copropriétaire en supporte une part proportionnelle à ses tantièmes de charges générales, et non à la surface habitable de son logement. L'information figure dans l'état de répartition des charges du règlement de copropriété. Un copropriétaire qui détient 150 tantièmes sur 1 000 paie donc 15 % de la cotisation totale, quel que soit l'étage de son lot.
Cette cotisation apparaît dans l'appel de charges trimestriel ou annuel, sur la même ligne que l'entretien des parties communes. Pour un propriétaire bailleur, elle fait partie des charges non récupérables sur le locataire : l'assurance de l'immeuble n'est pas une charge locative au sens du décret de 1987.
Plusieurs éléments font varier le montant de la prime : la surface développée de l'immeuble, son âge et son état, la présence de commerces au rez-de-chaussée (un restaurant aggrave le risque d'incendie), la sinistralité des années passées, le niveau des franchises retenues et l'étendue des options. Une copropriété qui a déclaré plusieurs dégâts des eaux par an verra sa cotisation remonter, voire son contrat résilié par l'assureur après sinistre.
Dégât des eaux : comment le sinistre se partage avec l'assurance habitation
Le dégât des eaux est celui qui génère le plus de questions, parce qu'un même dommage touche souvent à la fois les parties communes et des parties privatives. Prenons l'exemple d'une colonne d'eau commune qui fuit et inonde trois appartements. L'assurance multirisque immeuble prend en charge la réparation de la colonne et des parties communes touchées ; les dommages aux embellissements et au mobilier de chaque logement relèvent en principe de l'assurance habitation de son occupant.
Pour éviter que chaque assureur renvoie le dossier vers l'autre, la profession applique depuis le 1er juin 2018 la convention IRSI, qui organise qui paie quoi après une fuite d'eau. Pour les dégâts des eaux et les incendies dont le montant par local reste sous 5 000 € hors taxes, un seul assureur gestionnaire est désigné par local sinistré, en général celui de l'occupant, et il indemnise sans attendre le partage des responsabilités. Sous 1 600 € hors taxes, il n'exerce même pas de recours contre l'assureur responsable. Au-delà du plafond, ce sont les règles de droit commun et la convention CIDE-COP qui s'appliquent.
Dans tous les cas, le copropriétaire touché doit déclarer le sinistre à son propre assureur dans le délai prévu par son contrat, généralement cinq jours ouvrés, et prévenir le syndic, qui fera la déclaration au titre de l'immeuble. Les étapes de cette démarche sont détaillées dans notre guide pour déclarer un sinistre dans les délais avec les bonnes pièces. Un constat amiable de dégât des eaux, signé par les voisins concernés, accélère le traitement. Il précise l'origine de la fuite (canalisation commune ou privative), qui détermine l'assureur qui exercera un recours et la part couverte par la MRI. Lorsque les dommages dépassent le seuil de la convention, un expert est mandaté et son rapport sert de base à l'indemnisation de chaque partie.
Assurance habitation, choix de l'assureur, franchise : la MRI en copropriété
Mon assurance habitation suffit-elle si l'immeuble est assuré ?
Non. L'assurance de l'immeuble ne protège ni votre mobilier ni votre responsabilité civile personnelle. La loi ALUR impose à chaque copropriétaire, occupant ou non, d'assurer sa propre responsabilité civile, et le propriétaire qui loue doit en pratique souscrire une assurance propriétaire non occupant (assurance PNO) pour les périodes de vacance ou les dommages non couverts par l'assurance de son locataire.
Qui choisit l'assureur de la copropriété ?
L'assemblée générale. Le syndic présente une ou plusieurs propositions et les copropriétaires votent le contrat à la majorité simple de l'article 24 de la loi de 1965. Le conseil syndical peut participer à la mise en concurrence en amont.
Que se passe-t-il si un sinistre survient sans assurance de l'immeuble ?
Le syndicat reste responsable des dommages causés aux tiers et doit financer lui-même les réparations. Les copropriétaires paient alors par des appels de fonds exceptionnels, et le syndic peut voir sa responsabilité engagée pour défaut d'assurance.
La franchise du contrat MRI est-elle payée par les copropriétaires ?
Oui, elle reste à la charge du syndicat, donc de l'ensemble des copropriétaires selon leurs tantièmes, sauf si le règlement ou une décision de l'assemblée la met à la charge du copropriétaire responsable du sinistre.
Comment souscrire ou renégocier le contrat de la copropriété ?
La souscription d'une assurance multirisque immeuble passe toujours par le syndic, qui agit au nom du syndicat. Pour une copropriété nouvelle, le contrat doit être souscrit dès la livraison ; pour une copropriété existante, il est reconduit tacitement chaque année et ne se change qu'à l'échéance, en respectant le préavis prévu au contrat.
Une démarche de renégociation efficace suit en général quatre étapes :
- Rassembler l'information : contrat en cours, historique des sinistres des cinq dernières années, descriptif de l'immeuble (nombre de lots, surface, année de construction, travaux réalisés, présence de commerces).
- Faire lancer par le syndic une mise en concurrence auprès de plusieurs assureurs ou d'un courtier spécialisé en immobilier collectif, avec un cahier des charges identique pour comparer à garanties égales.
- Comparer les offres sur les plafonds, les franchises, les exclusions et la qualité de la gestion des sinistres, pas seulement sur la cotisation.
- Inscrire le choix à l'ordre du jour de l'assemblée générale, puis résilier l'ancien contrat dans les délais.
Un paramètre que les copropriétés revoient trop rarement : la valeur assurée. Un immeuble rénové, surélevé ou équipé d'un nouvel ascenseur doit voir son capital réévalué, faute de quoi l'assureur peut appliquer la règle proportionnelle et réduire l'indemnité en cas de sinistre majeur. Les montants de franchise se lisent eux aussi de près ; notre article sur la franchise absolue ou relative et son effet sur l'indemnisation aide à les comparer.
Quelle est la meilleure assurance multirisque immeuble ?
Il n'existe pas de meilleur contrat dans l'absolu, seulement un contrat adapté à un immeuble donné. Une petite copropriété de quatre lots sans ascenseur n'a pas les mêmes besoins qu'une résidence de deux cents logements avec parking souterrain et commerces. Les critères qui distinguent vraiment les offres sont les suivants :
- L'étendue de la garantie dégâts des eaux : recherche de fuite incluse ou non, couverture des canalisations privatives encastrées, plafond par sinistre.
- Le traitement des parties privatives : certains contrats couvrent les murs, sols et plafonds de chaque lot, d'autres s'arrêtent strictement aux parties communes.
- Les franchises, dont le niveau pèse directement sur le budget de la copropriété à chaque sinistre.
- Les exclusions : défaut d'entretien, immeuble vacant, infiltrations lentes, dommages causés par des travaux.
- La qualité de gestion : délais d'indemnisation, présence d'un gestionnaire dédié, service d'assistance d'urgence.
Un bon contrat MRI se juge aussi à ses services de prévention : visite de risques, conseils de sécurité pour les locaux techniques, diagnostic des réseaux d'eau. Un comparateur en ligne ou un devis rapide sur le site d'un assureur donne un ordre d'idée pour un petit immeuble, mais au-delà de quelques lots, l'étude d'un professionnel (courtier ou service entreprise d'un assureur) reste la voie la plus sûre pour obtenir une couverture complète sans doublon.
Immeuble locatif d'un seul propriétaire : un cas à part
Tous les immeubles ne sont pas en copropriété. Un investisseur, une famille ou une SCI peut détenir un immeuble entier, loué appartement par appartement. Dans ce cas, il n'y a ni syndicat ni tantièmes, mais le besoin est le même : assurer le bâtiment et la responsabilité civile du propriétaire. On parle alors d'assurance multirisque immeuble pour propriétaire unique, ou d'assurance d'immeuble locatif.
Ce contrat se distingue sur trois points. D'abord, le propriétaire en est le seul souscripteur et le seul payeur, et il ne peut pas récupérer la cotisation sur ses locataires. Ensuite, il peut couvrir aussi les logements vacants, ce qui dispense de souscrire une assurance PNO lot par lot. Enfin, il propose souvent une garantie de pertes de loyers après sinistre, précieuse quand un incendie rend plusieurs logements inhabitables pendant des mois. Le statut juridique du propriétaire (personne physique, SCI, société immobilière) doit figurer au contrat, car il est également pris en compte dans la tarification. Pour un immeuble à usage d'habitation mixte, avec un commerce ou des bureaux au rez-de-chaussée, l'activité du locataire commercial doit être déclarée précisément, car elle modifie le risque.
Ce type de bailleur a tout intérêt à regarder l'ensemble de ses protections d'un même œil : l'assurance du bâtiment, celle des impayés et, le cas échéant, celle du crédit. Pour les revenus locatifs, le dossier sur l'assurance loyer impayé pour louer sereinement complète ce tableau côté revenus.
Changer d'assurance en cours de route : ce que permet la loi
Un syndicat des copropriétaires est une personne morale : il ne bénéficie pas de la résiliation infra-annuelle ouverte aux particuliers par la loi Hamon pour l'assurance habitation. Il faut donc respecter l'échéance annuelle et le préavis du contrat, généralement de deux mois. L'assureur, de son côté, peut résilier après sinistre, ce qui arrive dans les immeubles où les dégâts des eaux se répètent.
Dans cette situation, le syndic doit retrouver rapidement un nouvel assureur pour que l'immeuble ne reste pas sans couverture de responsabilité civile. Une copropriété qui ne trouve plus d'assureur peut saisir le Bureau central de tarification, qui fixe les conditions auxquelles un assureur désigné doit la garantir pour le risque obligatoire. Mieux vaut toutefois prévenir : un plan d'entretien des canalisations, un diagnostic des parties communes et le suivi des travaux votés réduisent la sinistralité, et donc la prime.
Enfin, un copropriétaire qui estime le contrat inadapté n'est pas démuni : il peut demander l'inscription d'une question à l'ordre du jour de la prochaine assemblée générale pour faire voter une mise en concurrence. C'est souvent la manière la plus simple de faire évoluer une couverture restée identique depuis des années, alors que l'immeuble, lui, a changé.