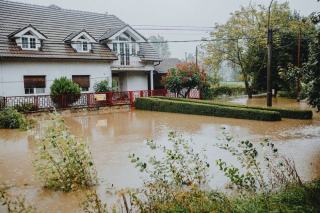
L'assurance catastrophe naturelle est une garantie légale, incluse dans toute assurance dommages, qui indemnise les dégâts d'une catastrophe naturelle (inondation, mouvement de terrain, retrait des argiles) dès que l'état de catastrophe naturelle est reconnu par arrêté interministériel. Le sinistré a 30 jours après la parution au Journal officiel pour prévenir son assureur, et une franchise de 380 € reste à sa charge.
Assurance catastrophe naturelle : l'essentiel
- Pas d'indemnisation catastrophe naturelle sans reconnaissance de l'État parue au Journal officiel.
- 30 jours après la publication de l'arrêté pour déclarer le sinistre à son assureur.
- Franchise catastrophe naturelle : 380 € pour une habitation, 1 520 € en cas de sécheresse.
- Garantie catastrophe naturelle étendue aux frais de relogement d'urgence en 2021.
Comment fonctionne la garantie catastrophes naturelles ?
Le régime d'indemnisation des catastrophes naturelles est né de la loi du 13 juillet 1982. Son principe tient en une phrase : tout contrat d'assurance qui couvre des dommages aux biens (assurance multirisque habitation, assurance auto avec garantie dommages, contrat des locaux professionnels) inclut obligatoirement la garantie catastrophe naturelle. L'assuré n'a rien à souscrire en plus, et l'assureur ne peut pas la retirer du contrat. Ce socle est codifié à l'article L125-1 du Code des assurances, dont la version en vigueur se consulte sur Légifrance.
Ce système repose sur une solidarité nationale. Chaque contrat d'assurance dommages supporte une surprime cat nat, calculée en pourcentage de la prime : depuis le 1er janvier 2025, ce taux est passé de 12 % à 20 % pour les biens autres que les véhicules, et de 6 % à 9 % pour les véhicules terrestres à moteur. Les compagnies d'assurance peuvent ensuite se réassurer auprès de la Caisse centrale de réassurance (CCR), qui bénéficie de la garantie de l'État. C'est ce mécanisme public qui permet de couvrir des événements dont le coût dépasse les capacités d'un assureur isolé.
La garantie cat nat ne joue pas automatiquement après un événement naturel. Il faut trois conditions cumulées : le bien endommagé est assuré en dommages, la cause directe des dégâts est l'intensité anormale d'un agent naturel, et l'état de catastrophe naturelle a été reconnu pour la commune par un arrêté interministériel. Si une seule condition manque, le sinistre relève des garanties classiques de la police, ou reste sans indemnisation catastrophe naturelle.
Quels types de catastrophes sont reconnus par l'assurance ?
Le Code des assurances ne dresse pas de liste fermée : il vise les dommages matériels directs ayant eu pour cause déterminante l'intensité anormale d'un agent naturel. En pratique, les arrêtés publiés concernent surtout :
- les inondations et coulées de boue, par débordement de cours d'eau, ruissellement ou remontée de nappe ;
- les mouvements de terrain, dont les glissements, effondrements et chutes de blocs ;
- la sécheresse et la réhydratation des sols, qui provoquent des fissures sur les maisons construites sur des terrains argileux ;
- les séismes, avalanches, raz de marée et submersions marines ;
- les vents cycloniques de très forte intensité, en outre-mer.
Les tempêtes, la grêle et le poids de la neige sur les toitures ne relèvent pas du régime des catastrophes naturelles en métropole : ils relèvent de la garantie tempête, grêle et neige de l'assurance multirisque habitation, avec la franchise prévue par l'assureur. La catastrophe technologique (accident industriel touchant de nombreux logements) obéit à un régime distinct, lui aussi prévu par le code.
Arrêté de catastrophe naturelle : de la demande communale à la publication
La reconnaissance de l'état de catastrophe naturelle ne vient ni de l'assureur ni du particulier sinistré. C'est la commune qui porte la demande, et l'État qui décide.
Le maire rassemble les signalements des habitants, puis dépose une demande de reconnaissance auprès de la préfecture. Depuis la loi du 28 décembre 2021 (dite loi Baudu), la commune dispose de 24 mois après le début de l'événement pour déposer ce dossier, contre 18 mois auparavant. Un particulier qui a subi des dégâts a donc intérêt à se signaler rapidement en mairie, avec des photos datées et une description des dommages : c'est le nombre et la précision des signalements qui constituent la demande. Pour une information fiable sur les risques naturels de sa zone, le site public Géorisques (georisques.gouv.fr) indique ceux qui concernent chaque adresse.
Le préfet transmet ensuite le dossier à une commission interministérielle, qui réunit des représentants des ministères de l'Intérieur et de l'Économie et s'appuie sur des rapports techniques (Météo France pour les pluies, le BRGM pour les mouvements de terrain). La commission apprécie l'intensité anormale du phénomène, commune par commune. Sa décision prend la forme d'un arrêté interministériel publié au Journal officiel : la date de publication de cet arrêté fait courir le délai de déclaration de l'assuré. Chaque texte précise les communes visées, la nature du phénomène et les dates retenues.
Un refus de reconnaissance peut être contesté par la commune devant le tribunal administratif. La loi Baudu a aussi créé un référent catastrophes naturelles dans chaque préfecture, chargé d'informer les maires, et oblige l'État à motiver ses décisions de refus. Pour suivre les arrêtés parus, la mairie et Légifrance restent les sources de référence ; beaucoup de préfectures relaient aussi l'actualité des reconnaissances sur leurs réseaux sociaux.
Quelles démarches pour déclarer un sinistre catastrophe naturelle ?
La déclaration se fait auprès de votre assureur, dans les 30 jours qui suivent la publication de l'arrêté au Journal officiel. Ce délai était de 10 jours avant la réforme de 2021. Rien n'interdit de déclarer le sinistre plus tôt, dès l'événement : c'est même conseillé, parce que l'assureur peut alors missionner un expert rapidement. La démarche générale, pièces et délais compris, est détaillée dans notre guide pour déposer un dossier de sinistre auprès de son assureur.
Les pièces à réunir
Le dossier de déclaration se constitue dans les semaines qui suivent la catastrophe naturelle. Il comprend en général :
- une déclaration écrite, par lettre recommandée avec accusé de réception ou par l'espace client en ligne, avec le numéro de contrat ;
- un état estimatif des pertes : la liste des biens endommagés, avec leur valeur ;
- les factures d'achat, photos et devis de réparation ;
- les références de la décision (date au Journal officiel, commune, nature de la catastrophe naturelle).
Ne jetez pas les biens endommagés avant le passage de l'expert, sauf danger sanitaire : photographiez-les d'abord. Conservez aussi les factures des mesures conservatoires (bâchage, pompage, séchage), qui peuvent être prises en charge.
L'expertise et le rapport d'expertise
Pour tout sinistre important, l'assureur mandate un expert. Celui-ci constate les dégâts, vérifie qu'ils ont bien pour cause l'événement naturel reconnu et chiffre le montant des dommages. Le rapport d'expertise sert de base à la proposition d'indemnisation. Si vous contestez ses conclusions, par exemple sur l'origine de fissures après une sécheresse, vous pouvez recourir à un expert d'assuré : la procédure est présentée dans notre article sur la contre-expertise d'un sinistre contesté.
Comment être indemnisé après une catastrophe naturelle ?
L'indemnisation est encadrée par l'article L125-2 du Code des assurances. L'assureur doit verser l'indemnité due au titre de la garantie dans un délai de trois mois à compter de la remise de l'état estimatif des biens endommagés, ou de la date de publication de l'arrêté si elle est postérieure. Depuis la réforme de 2021, des délais intermédiaires s'ajoutent : l'assureur dispose d'un mois après réception du rapport d'expertise pour présenter une proposition d'indemnisation ou de réparation en nature, puis de 21 jours après l'accord de l'assuré pour verser la somme. À défaut, sauf cas fortuit ou de force majeure, l'indemnité porte intérêts au taux légal.
Quels dommages sont couverts par l'assurance catastrophe ?
La garantie couvre les dommages matériels directs subis par les biens assurés, dans les limites et les conditions de la police qui les protège. Autrement dit, ce que votre police garantit en incendie ou en dégât des eaux, elle le garantit aussi face à une catastrophe naturelle : bâtiment, contenu mobilier, matériel professionnel, véhicule assuré en dommages.
| Poste | Couvert par la garantie cat nat ? |
|---|---|
| Murs, toiture, fondations de l'habitation | Oui, si le bâtiment est assuré |
| Mobilier, électroménager, contenu des locaux | Oui, dans la limite des capitaux souscrits |
| Voiture assurée au tiers seulement | Non : il faut une garantie dommages |
| Frais de relogement d'urgence (résidence principale) | Oui, depuis la loi de 2021 |
| Frais d'architecte et de maîtrise d'œuvre | Oui, s'ils sont nécessaires à la réparation |
| Clôtures, piscines, arbres, terrain nu | Selon la police, souvent exclus |
| Pertes d'exploitation d'une entreprise | Seulement si la police les prévoit |
Les dommages corporels ne relèvent pas de ce régime : ils sont pris en charge par l'Assurance maladie et, le cas échéant, par une garantie individuelle. Les biens non assurés ne sont pas indemnisés par le régime des catastrophes naturelles : c'est une limite souvent mal connue. Pour vérifier ce que votre police prévoit sur le bâtiment et le contenu, la page consacrée aux garanties de l'assurance habitation reprend les principales formules.
Le délai d'indemnisation en pratique
Sur une inondation, l'indemnisation intervient souvent en quelques mois. Pour le retrait des argiles, elle peut prendre plus d'un an : la reconnaissance arrive tard (la commission attend la fin de la période sèche), puis l'expertise doit établir le lien entre les fissures et le retrait des argiles. Tenir un dossier daté, avec photos de l'évolution des fissures, fait gagner du temps.
Voiture, bateaux, construction neuve : les cas particuliers
Une voiture emportée par une crue est indemnisée au titre de la catastrophe naturelle seulement si l'assurance auto comprend une couverture des dommages (formule tous risques, ou certaines offres intermédiaires). L'indemnité correspond généralement à la valeur à dire d'expert, en euros, au moment de la catastrophe. Les bateaux de plaisance suivent ce fonctionnement : sans garantie dommages dans l'offre souscrite, aucune indemnisation. Pour éviter une mauvaise surprise lors d'un nouvel achat, lisez les conditions générales et demandez l'avis de votre conseiller sur l'étendue de la couverture. Une construction récente bénéficie en outre de la garantie décennale du constructeur, qui peut jouer si un défaut de fondations aggrave les dégâts : c'est une question à poser à l'expert dès sa visite.
Quelles sont les franchises d'assurance en cas de catastrophe ?
La franchise catastrophe naturelle est réglementaire : son montant est fixé par l'article A125-1 du Code des assurances et s'impose à tous les contrats. L'assuré ne peut pas la racheter, et l'assureur ne peut pas l'augmenter. Elle s'applique par événement et par bien assuré.
| Type de bien | Montant de la franchise |
|---|---|
| Habitation, biens des particuliers, véhicules | 380 € |
| Habitation, sécheresse et réhydratation des sols | 1 520 € |
| Biens à usage professionnel | 10 % des dommages matériels directs, minimum 1 140 € |
| Biens professionnels, sécheresse | 10 %, minimum 3 050 € |
Pour un professionnel, si le contrat prévoit une franchise plus élevée que la franchise légale, c'est celle du contrat qui s'applique. Pour les pertes d'exploitation couvertes, la franchise équivaut à trois jours ouvrés, avec un minimum de 1 140 €. Le code a longtemps prévu une modulation de la franchise dans les communes sans plan de prévention des risques ayant connu plusieurs arrêtés ; la réforme issue de la loi de 2021 a revu ce mécanisme, et il vaut mieux vérifier la version en vigueur de l'article A125-1 avant de faire un calcul. Pour distinguer franchise absolue et relative dans les autres garanties, consultez notre dossier sur la franchise d'un contrat d'assurance.
Un exemple chiffré : une maison inondée subit 12 000 € de dommages sur le bâtiment et 4 000 € sur le mobilier, garantis par la même multirisque habitation. L'assureur indemnise 16 000 € moins 380 €, soit 15 620 €, selon les conditions de vétusté prévues par la police.
Les catastrophes naturelles en France : repères et contacts utiles
Les catastrophes naturelles touchent chaque année des milliers de communes françaises. Selon la CCR, qui diffuse sur son portail des données par département, les inondations et le retrait-gonflement des argiles pèsent la plus grande part du coût du régime des catastrophes naturelles depuis sa création. Les tremblements de terre restent rares en métropole, alors que les départements d'outre-mer y sont plus exposés, comme aux cyclones. Un accident industriel, lui, relève de la catastrophe technologique, un système voisin mais distinct.
Pour une victime, les étapes à connaître ne changent pas : se signaler en mairie, suivre la reconnaissance de catastrophe naturelle, prévenir son assureur, préparer l'expertise. Le site Service public (service-public.gouv.fr) propose une fiche pratique et les coordonnées des services utiles ; le portail Géorisques permet de connaître les catastrophes naturelles déjà reconnues dans une commune ; le service client de l'assureur, joint par téléphone ou par le formulaire de contact de l'espace client, informe sur l'avancement de l'indemnisation. Les banques qui distribuent de l'assurance habitation, comme le Crédit Agricole ou La Banque Postale, orientent elles aussi vers leur service de gestion des sinistres.
Des aides d'urgence peuvent enfin être décidées par les collectivités après une catastrophe naturelle majeure (communes, départements, régions). Ces dispositifs ne remplacent pas l'assurance catastrophe naturelle : ils la complètent pour les frais qu'elle laisse de côté, et leurs conditions varient d'une catastrophe à l'autre.
Refus d'assurance, zone à risque et prévention
Un particulier ou une entreprise installé en zone exposée peut se voir refuser un contrat d'assurance dommages. Dans ce cas, le Bureau central de tarification (BCT) peut être saisi : il impose à l'assureur choisi de couvrir le risque, moyennant une prime et une franchise qu'il fixe. La saisine se fait par lettre, dans les 15 jours qui suivent le refus.
Anticiper compte aussi. Dans les communes couvertes par un plan de prévention des risques naturels, des mesures peuvent être imposées aux constructions existantes ; le fonds de prévention des risques naturels majeurs, dit fonds Barnier, en finance une partie. Le vendeur ou le bailleur d'un logement doit fournir un état des risques, qui mentionne les sinistres ayant donné lieu à une indemnisation au titre d'un arrêté. Ces informations servent aussi à l'acquéreur, qui évalue ainsi le risque avant de s'engager.
Enfin, face à une catastrophe en cours, les consignes de la sécurité civile priment sur toute démarche d'assurance : se mettre à l'abri, couper l'électricité en cas d'inondation, suivre les informations de la préfecture et de la mairie. La déclaration de sinistre vient après.
Questions fréquentes sur la catastrophe naturelle et l'assurance
- Que faire si l'arrêté de catastrophe naturelle n'est pas publié ?
- Le sinistre relève des garanties ordinaires de votre police (dégât des eaux, tempête), avec leur propre franchise. Sans arrêté, la garantie cat nat ne peut pas jouer, même face à une catastrophe naturelle violente.
- Une résidence secondaire est-elle protégée ?
- Elle l'est si elle est assurée en dommages, avec la franchise de 380 €. Les frais de relogement d'urgence ne concernent en revanche que la résidence principale.
- Le délai de 30 jours court-il à partir de l'événement ?
- Il court à partir de la parution de l'arrêté, pas de la catastrophe elle-même. Déclarer plus tôt reste possible et conseillé.
- Un locataire est-il concerné ?
- Le locataire est indemnisé pour son mobilier par sa propre assurance habitation ; le bâtiment relève du contrat du propriétaire ou de la copropriété.