La convention IRSI est un accord entre compagnies d'assurance qui désigne un assureur gestionnaire unique pour chaque dégât des eaux ou incendie survenu dans un immeuble. En vigueur depuis le 1er juin 2018, elle couvre les dommages matériels jusqu'à 5 000 euros hors taxes par local sinistré, frais de recherche de fuite compris.
Dégât des eaux : deux tranches, un seul assureur gestionnaire
- L'assureur gestionnaire du dégât des eaux est celui de l'occupant du local sinistré, locataire ou propriétaire : c'est lui que vous appelez, même quand la fuite d'eau vient de chez le voisin du dessus.
- Deux tranches d'indemnisation : jusqu'à 1 600 euros hors taxes de dommages matériels, règlement sans expertise ni recours ; de 1 600 à 5 000 euros, expertise pour compte commun et recours contre l'assureur du responsable.
- Les frais de recherche de fuite sont pris en charge par ce même assureur, dans la limite de 5 000 euros hors taxes, sans entrer dans le calcul de la tranche du sinistre.
- La convention IRSI s'applique aux immeubles d'au moins deux locaux assurés, en copropriété comme en monopropriété, et à l'incendie autant qu'au dégât des eaux. Au-delà de 5 000 euros hors taxes de dommages, elle s'efface et le droit commun reprend : votre contrat d'assurance habitation multirisque redevient alors la seule référence.
Qu'est-ce que la convention IRSI ?
IRSI signifie convention d'Indemnisation et de Recours des Sinistres Immeuble. Il s'agit d'un accord professionnel signé entre compagnies d'assurance françaises, entré en vigueur le 1er juin 2018 pour les sinistres survenus à compter de cette date. Son objet tient en une phrase : simplifier et accélérer le règlement des dégâts des eaux et des incendies dans les immeubles collectifs, en évitant que trois ou quatre assureurs se renvoient le dossier pendant des mois.
La convention IRSI s'applique dès lors que trois conditions sont réunies. Le sinistre est un dégât des eaux ou un incendie. Il survient dans un immeuble comportant au moins deux locaux assurés séparément, en copropriété ou en monopropriété, à usage d'habitation ou mixte. Enfin, le montant des dommages matériels ne dépasse pas 5 000 euros hors taxes par local sinistré. Une maison individuelle isolée reste donc hors du champ de la convention, tout comme un sinistre relevant du régime des catastrophes naturelles, qui obéit à ses propres règles.
Point essentiel, souvent mal compris : cet accord ne vous engage pas. Il organise les rapports entre assureurs adhérents, pas la relation entre vous et votre assureur. Vos garanties, vos plafonds et votre franchise restent ceux de votre contrat, et rien dans l'application de la convention ne peut vous priver d'un droit que vos conditions générales vous reconnaissent.
Les compagnies signataires représentent en France l'essentiel du marché de l'assurance de dommages, ce qui rend le texte applicable à la très grande majorité des sinistres survenus dans des locaux d'habitation collectifs. La convention n'est pas pour autant un article du code des assurances : c'est un accord de place, révisable par ses signataires, dont le contenu n'est pas opposable au client. L'information afférente figure rarement dans les plaquettes commerciales, et aucune obligation légale n'impose à votre assureur de vous en remettre le plan détaillé. Vous pouvez en demander les grandes lignes lors d'un contact avec le service sinistres, ou les retrouver sur le site des fédérations professionnelles.
Dégât des eaux venu du dessus : qui gère votre dossier ?
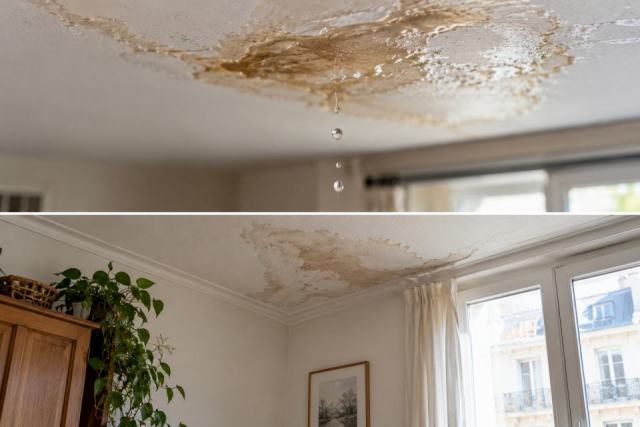
C'est la grande nouveauté par rapport au système précédent. Avant, chaque assureur indemnisait son propre assuré et la recherche du responsable démarrait immédiatement. Désormais, un seul acteur mène la gestion des sinistres : l'assureur de l'occupant du local sinistré. Autrement dit, si l'eau traverse votre plafond, c'est votre propre assureur habitation qui devient assureur gestionnaire, prend le dossier en main, mandate l'expert s'il en faut un et vous indemnise. Vous n'avez pas à courir après la compagnie du voisin.
Cette désignation ne dépend ni de l'origine de la fuite, ni de l'identité du responsable. Elle dépend uniquement du local où les dommages sont constatés, ce que la convention appelle le local sinistré. Si votre appartement et le palier sont touchés, deux gestionnaires différents peuvent donc être désignés pour un même événement.
Vous êtes locataire ou propriétaire occupant
Dans les deux cas, vous occupez le logement : votre assureur multirisque habitation est le gestionnaire. Un locataire n'a pas à saisir l'assureur de son bailleur, et un propriétaire occupant n'a pas à passer par le syndic. Le propriétaire non occupant, lui, intervient si son bien est loué et que le locataire n'a pas d'assurance, ou pour les éléments qui lui appartiennent en propre.
Le local est vacant ou relève des parties communes
Quand le local sinistré est inoccupé, la gestion revient à l'assureur du propriétaire. Quand les dommages touchent les parties communes, cage d'escalier, couloir, local technique, c'est l'assureur de l'immeuble qui prend le dossier, c'est-à-dire celui de l'assurance multirisque immeuble souscrite par la copropriété. Chaque copropriétaire concerné passe alors par le syndic pour la déclaration afférente aux parties communes.
Les deux tranches d'indemnisation, et ce qui bascule au-delà
La convention IRSI découpe les sinistres selon le montant des dommages matériels, évalué hors taxes et hors frais de recherche de fuite. Ce découpage détermine deux choses : la présence ou non d'un expert, et l'existence ou non d'un recours contre l'assureur du responsable.
| Montant des dommages | Expertise | Recours entre assureurs |
|---|---|---|
| Tranche 1 : jusqu'à 1 600 euros hors taxes | Facultative, à la main du gestionnaire | Aucun : renonciation réciproque |
| Tranche 2 : de 1 600 à 5 000 euros hors taxes | Expertise pour compte commun | Possible contre l'assureur du responsable |
| Au-delà de 5 000 euros hors taxes | Selon le contrat | Droit commun, hors convention |
En tranche 1, l'assureur gestionnaire indemnise son assuré et referme le dossier. Aucune action n'est engagée contre l'assureur du voisin, même si la cause du sinistre est parfaitement identifiée chez lui : les signataires ont renoncé par avance à ce recours, parce que son coût de traitement dépassait souvent l'enjeu.
En tranche 2, l'expertise est dite pour compte commun. Un seul expert est mandaté par le gestionnaire, mais ses constatations valent pour tous les assureurs concernés, ce qui évite les contre-expertises en cascade. Il chiffre les dommages, détermine l'origine du sinistre et fixe la vétusté. Le recours contre l'assureur du responsable devient alors possible, sans que cela retarde votre indemnisation : vous êtes payé d'abord, les compagnies s'arrangent ensuite entre elles.
Au-delà de 5 000 euros hors taxes, la convention IRSI cesse de s'appliquer. Chaque assureur reprend sa liberté, la responsabilité de chacun est discutée au fond et les délais s'allongent nettement. C'est aussi le seuil à partir duquel la vétusté et les plafonds retenus dans le calcul de l'indemnisation méritent d'être examinés ligne par ligne avec l'expert.
La recherche de fuite, prise en charge à part
C'est l'apport le plus concret de la convention pour les assurés. Localiser une fuite d'eau encastrée suppose parfois de sonder une cloison, de casser un carrelage ou de faire intervenir un professionnel équipé d'une caméra thermique. Ces frais de recherche de fuites sont désormais pris en charge par l'assureur gestionnaire, dans la limite de 5 000 euros hors taxes, y compris quand la canalisation en cause se trouve chez le voisin ou dans les parties communes.
Deux précisions comptent. D'abord, ces frais ne sont pas additionnés aux dommages pour déterminer la tranche : un sinistre à 1 200 euros de dommages matériels et 2 000 euros de recherche de fuite reste en tranche 1. Ensuite, la prise en charge suppose que la recherche soit engagée avec l'accord du gestionnaire. Une entreprise appelée en urgence sans prévenir personne expose à un refus, sauf caractère manifestement conservatoire de l'intervention.
La remise en état des biens dégradés par la recherche elle-même, mur ouvert, faïence déposée, fait partie du dossier. La réparation de la canalisation défectueuse, en revanche, reste à la charge de son propriétaire : l'assurance couvre les conséquences du dégât des eaux, pas l'usure de la plomberie.
Le choix de la méthode appartient au technicien mandaté : gaz traceur, caméra thermique, corrélateur acoustique ou mise en eau contrôlée du réseau. Chaque technique a ses limites, et une fuite d'eau sur une colonne encastrée pose un problème de localisation que trois interventions successives ne résolvent pas toujours. Demandez systématiquement un devis avant tout sondage destructif et vérifiez que l'entreprise retenue dispose du matériel nécessaire à ce type spécifique de recherche. Une facture d'eau anormalement élevée reste l'indice le plus fiable d'une fuite invisible : relevez le compteur d'eau le soir, coupez tout puisage, relisez-le au matin. Un écart constaté sans consommation signale une fuite sur le réseau d'eau privatif, et cette vérification, sans conséquence sur vos droits, fait gagner plusieurs jours à la méthode utilisée ensuite. Ce relevé, transmis avec la déclaration, facilite le travail du technicien et limite le nombre de sondages : un problème d'humidité lié à une remontée capillaire ou à une condensation n'est pas un dégât des eaux, et la distinction se fait souvent sur ce seul indice. Les assureurs demandent d'ailleurs de plus en plus souvent une photographie du compteur d'eau à l'appui de la demande de prise en charge.
Déclarer le sinistre : les démarches dans l'ordre
La chronologie compte autant que le fond du dossier, et une déclaration tardive se discute toujours mal.
- Arrêter l'écoulement. Coupez l'arrivée d'eau si elle est accessible, prévenez l'occupant du dessus, protégez ce qui peut l'être. Ces gestes conservatoires sont attendus de vous.
- Photographier avant de nettoyer. Plafond, murs, sol, mobilier touché : ces images serviront à l'expert autant qu'à vous. Conservez les biens détériorés jusqu'au passage de ce dernier.
- Remplir un constat amiable dégât des eaux avec le voisin concerné, chacun gardant un exemplaire. Notre guide pratique détaille les erreurs qui faussent un constat amiable et coûtent cher au moment du règlement.
- Déclarer sous cinq jours ouvrés auprès de votre assureur, par téléphone, depuis votre espace client en ligne ou sur le site de la compagnie. Précisez la date, la cause apparente, la nature des dommages et une estimation des montants.
- Réunir les justificatifs : factures d'achat, devis de remise en état, relevé de consommation d'eau en cas d'infiltration lente. Le service sinistres vous indiquera les pièces manquantes.
Les délais, les pièces à fournir et les cas particuliers sont repris dans notre dossier consacré à la marche à suivre pour déclarer un sinistre. Gardez une trace écrite de chaque échange : un courriel horodaté vaut mieux qu'un appel dont personne ne se souvient.
Depuis un espace client, la déclaration prend en général quelques minutes : identification du contrat, date du sinistre, description des locaux touchés, chargement des photographies. Un numéro de dossier est renvoyé immédiatement, et c'est lui qu'il faut rappeler à chaque contact ultérieur. Si le montant estimé des dommages est inférieur au seuil de la tranche 1, précisez-le dès la déclaration : le gestionnaire pourra clore le dossier sans qu'une expertise soit nécessaire, et l'indemnisation en sera d'autant plus rapide.
Ce que la convention ne change pas dans votre contrat
La mise en place de l'IRSI a nourri une confusion tenace : beaucoup d'assurés croient que la convention fixe le montant qu'ils toucheront. Elle ne le fait pas. Elle désigne un interlocuteur et organise la circulation du dossier entre compagnies, rien de plus.
Restent donc entièrement régis par votre contrat : la franchise, absolue ou relative selon les cas, qui est déduite de l'indemnisation comme pour tout autre sinistre ; les plafonds de garantie ; les exclusions ; le coefficient de vétusté appliqué au mobilier et aux embellissements ; enfin le mode d'indemnisation, en valeur d'usage ou en valeur à neuf selon les options souscrites.
Reste également intacte la responsabilité civile du voisin à l'origine de la fuite. La renonciation à recours de la tranche 1 lie les assureurs entre eux, pas les occupants : elle ne vaut pas quitus, et elle ne joue pas pour les dommages corporels ni pour ce qui excède le champ de la convention. En pratique, un litige persistant sur la cause ou sur le chiffrage se règle par une expertise contradictoire, éventuellement financée par la garantie protection juridique du contrat.
Une conséquence pratique mérite d'être signalée : les embellissements, papiers peints, peintures, revêtements de sol, sont indemnisés selon un barème de vétusté propre à chaque contrat. Deux assurés voisins peuvent ainsi recevoir des montants très différents pour des embellissements identiques, détruits par la même fuite, le même jour. La conséquence financière d'un dégât des eaux est donc liée aux conditions particulières que chacun a signées, pas à la convention IRSI. Le problème vient presque toujours de là, et comparer ces clauses avant de remettre son assurance habitation en concurrence est un conseil plus utile que toute discussion sur l'application de l'IRSI.
IRSI ou CIDRE : ce que la nouvelle convention a modifié
La convention CIDRE, convention d'indemnisation directe et de renonciation à recours en dégâts des eaux, régissait la matière depuis les années 1980. La convention IRSI l'a remplacée, en même temps que la convention CIDE-COP applicable aux copropriétés. Elle a été conçue pour corriger trois défauts bien identifiés du dispositif antérieur.
Trois changements concrets
- Un gestionnaire unique. Sous CIDRE, l'assureur de chaque victime traitait sa part. L'IRSI concentre la gestion chez l'assureur de l'occupant du local sinistré, ce qui réduit le nombre d'interlocuteurs et raccourcit les délais.
- La recherche de fuite intégrée. Les frais de recherche faisaient auparavant l'objet de discussions au cas par cas. Ils sont désormais pris en charge dans un cadre défini, jusqu'à 5 000 euros hors taxes.
- Un périmètre élargi. L'incendie entre dans le champ conventionnel, là où CIDRE ne visait que les dégâts des eaux, et le seuil de 5 000 euros hors taxes couvre une part bien plus large des sinistres courants que l'ancien barème.
D'un point de vue historique, la différence tient moins aux montants qu'à la logique retenue. La convention CIDRE raisonnait d'abord par responsabilité ; la convention IRSI vise la rapidité du règlement et fait de l'assureur de proximité le point d'entrée unique, la question de la charge finale étant repoussée après l'indemnisation. Ce fonctionnement présente un avantage net pour l'occupant, qui n'a plus rien à démontrer pour être payé, et une contrepartie : les dommages immatériels, perte de loyer ou privation de jouissance d'une pièce privative, restent traités hors convention, selon les garanties et les compétences propres à chaque contrat. La technique de règlement change, le principe de responsabilité demeure.
Cette modification a aussi un effet moins visible : en supprimant le recours sous 1 600 euros hors taxes, elle a tari un contentieux de faible montant qui mobilisait beaucoup de moyens pour un résultat économique nul. Les compagnies y gagnent en coût de gestion, les assurés en rapidité.
Voisin non assuré, expert, parties communes : la convention IRSI en cas concrets
La convention IRSI s'applique-t-elle si mon voisin n'est pas assuré ?
Oui, pour la partie qui vous concerne. Votre assureur reste gestionnaire et vous indemnise selon votre contrat, puisque la désignation dépend du local sinistré et non de la situation du responsable. Le recours éventuel contre un voisin sans assurance relève ensuite du droit commun et s'exerce contre lui à titre personnel, ce qui en réduit les chances d'aboutir.
Puis-je refuser l'expert désigné par l'assureur gestionnaire ?
Vous ne pouvez pas l'écarter, mais vous pouvez contester ses conclusions et demander une contre-expertise à vos frais, souvent remboursée par la garantie protection juridique. L'expertise pour compte commun engage les assureurs signataires, pas votre appréciation des dommages.
Qui paie quand la fuite vient d'une canalisation des parties communes ?
L'assureur de l'immeuble devient gestionnaire pour les dommages subis par les parties communes, tandis que votre propre assureur gère ceux constatés chez vous. La réparation de la canalisation reste à la charge de la copropriété, décidée par le syndic dans le cadre du budget d'entretien.
Combien de temps faut-il pour être indemnisé ?
Aucun délai n'est garanti par la convention elle-même. En tranche 1, sans expertise, le règlement intervient généralement en quelques semaines après réception du dossier complet. En tranche 2, le passage de l'expert et la vérification du séchage des supports allongent mécaniquement le calendrier, souvent de plusieurs semaines supplémentaires. Une demande de pièces complémentaires suspend de fait le traitement : répondez vite et relancez par écrit si rien ne vient.